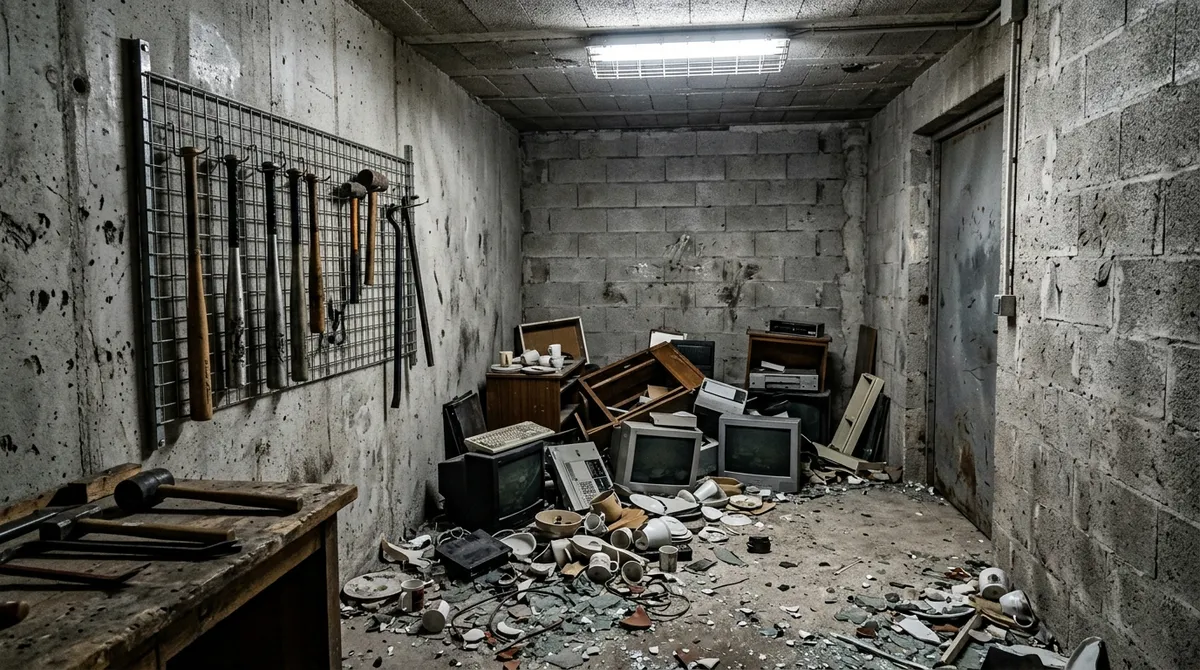
La rage room, ou salle de défoulement, vend une expérience paradoxale du point de vue de l’assureur : le client paie pour détruire des objets à coups de batte ou de masse, dans un espace confiné, projetant éclats de verre et débris de métal. L’activité repose sur un risque que tout autre loisir cherche à éviter — la casse et les projections — et qu’aucun contrat généraliste n’anticipe. Voici les garanties à structurer pour couvrir ce que ce concept a de spécifique.
Un petit ERP au risque de projection permanent
Une rage room qui reçoit des clients est un établissement recevant du public, soumis aux obligations générales de sécurité incendie et d’évacuation, même si sa surface est modeste. Sa classification dépend de l’effectif admissible, un sujet détaillé dans notre article sur la catégorie d’ERP d’un lieu de loisir.
Le risque central est la projection : verre, céramique, plastique et métal volent dans toutes les directions à chaque impact. La conception de la salle doit contenir ces débris — cloisons résistantes, absence d’objets tranchants non prévus, évacuation régulière des gravats — et l’équipement de protection du participant est le premier rempart. Casque à visière, gants épais, combinaison ou tablier et chaussures fermées ne sont pas des accessoires d’ambiance mais des conditions de sécurité, souvent exigées noir sur blanc par l’assureur.
L’obligation de sécurité de moyens de l’exploitant
L’exploitant d’une rage room est tenu d’une obligation de sécurité de moyens envers ses clients. Il doit mettre en œuvre tous les moyens raisonnables pour éviter les accidents, sans être garant d’un résultat absolu.
Concrètement, un exploitant diligent impose un âge minimum, fournit et vérifie le port complet des équipements de protection, réalise un briefing sur les gestes autorisés et interdits, retire les objets dangereux ou inadaptés (bouteilles sous pression, écrans anciens contenant des substances, tubes cathodiques), et n’admet qu’un participant à la fois dans la salle. Une coupure survenue malgré un équipement complet et un briefing sérieux n’engage pas forcément votre responsabilité ; une blessure favorisée par l’absence de visière, un objet interdit laissé dans la salle ou un briefing bâclé, si. Cette logique est développée dans notre article sur la responsabilité de l’exploitant en cas d’accident d’un client.
RC exploitant : quand votre responsabilité est en jeu
La responsabilité civile exploitant couvre les dommages causés à un client ou à un tiers lorsqu’une faute vous est imputable : équipement de protection manquant ou défectueux, objet dangereux non retiré, salle mal conçue laissant échapper des éclats, absence de consignes. C’est la garantie de base, indispensable dès lors que vous recevez du public, et en pratique exigée par votre bailleur commercial.
Le risque dominant est la coupure et la contusion par projection ou ricochet. Une entaille profonde, une plaie à l’œil ou une fracture peuvent entraîner des indemnisations lourdes. La RC exploitant doit donc afficher des plafonds corporels solides, à vérifier ligne à ligne avant de signer.
L’individuelle accident : le filet quand il n’y a pas de faute
Beaucoup d’incidents en rage room surviennent sans faute de l’exploitant : un client se blesse par un geste maladroit malgré un équipement complet, un éclat ricoche dans un angle imprévisible. Dans ces cas, votre responsabilité n’est pas engagée et la RC exploitant ne joue pas. C’est là qu’intervient l’individuelle accident clients, qui indemnise la victime indépendamment de toute faute. Pour une activité qui organise volontairement la destruction, cette garantie apaise les litiges et évite qu’un client blessé ne cherche à démontrer une faute à tout prix. La distinction entre ces deux garanties est la même que celle décrite dans notre article accident d’un client : quelle garantie joue.
Les exclusions à débusquer avant de signer
C’est sur une rage room que les contrats loisirs standards révèlent leurs angles morts. Plusieurs clauses méritent une lecture attentive :
- l’exclusion des activités de destruction volontaire, qu’un contrat généraliste peut opposer en considérant que le dommage n’est pas accidentel mais recherché ;
- l’exclusion des objets dangereux (verre, électronique, bouteilles) si la nature des objets fournis n’est pas déclarée précisément ;
- le plafond corporel parfois calé sur un loisir sans risque, très insuffisant au regard des coupures possibles.
La clé est de déclarer sans détour la nature réelle de l’activité et des objets cassés. Un assureur qui accepte la rage room le fait en connaissance de cause ; un contrat souscrit sur une description édulcorée risque de se retourner contre vous au premier sinistre sérieux.
Ce qui fait varier votre prime
Un assureur spécialisé tarife une rage room selon sa surface, le nombre de cabines, la nature des objets détruits, l’équipement de protection fourni, l’encadrement et le respect des consignes de sécurité. Les contrats varient fortement sur les plafonds corporels, les franchises et surtout les exclusions liées à la destruction : c’est le poste à négocier en priorité.
Une rage room bien couverte, c’est un exploitant qui a assumé la nature de son activité auprès de l’assureur, structuré la protection du participant et fait sauter les exclusions qui viderait le contrat de son sens. Pour trouver un contrat calibré, faites jouer la concurrence entre assureurs spécialisés via notre page assurance rage room ou demandez un devis d’assurance loisirs.