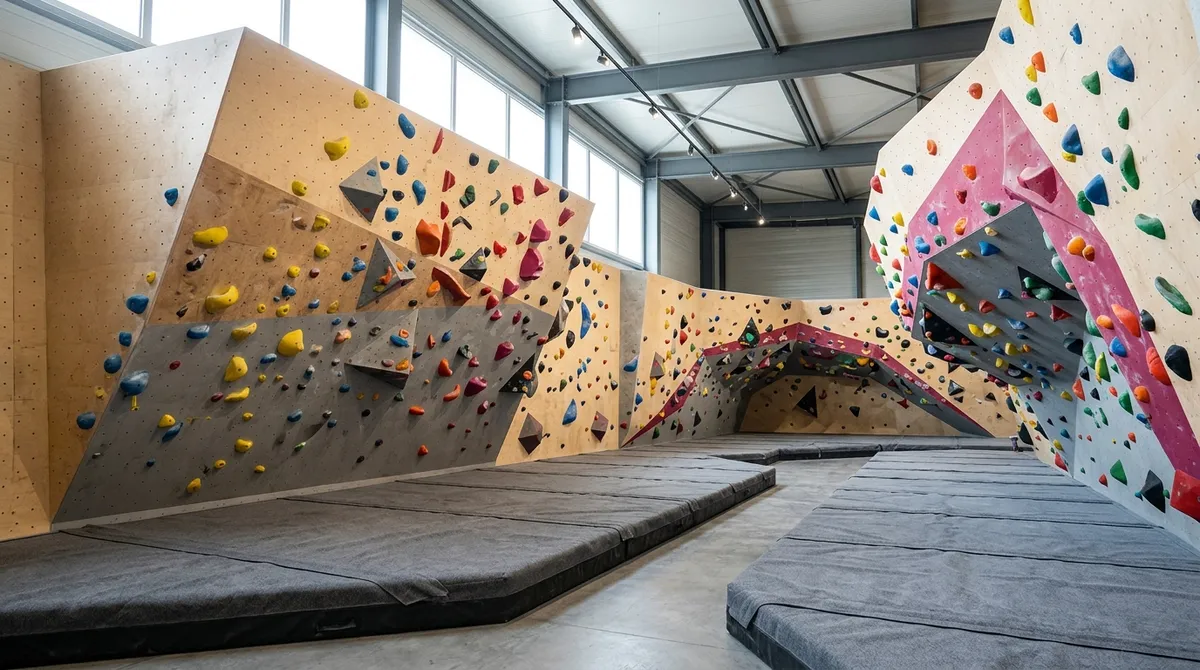
L’escalade de bloc a explosé en France ces dernières années, portée par des salles urbaines conviviales où l’on grimpe sans corde, à faible hauteur, avec réception sur d’épais tapis. Ce format change complètement l’équation assurantielle par rapport à une salle à cordes : ici, le risque n’est pas la rupture d’un système d’assurage, c’est la chute permanente et volontaire sur le tapis. Voici comment couvrir une salle de bloc en tenant compte de cette spécificité.
Une salle de bloc est un EAPS : le cadre du Code du sport
Une salle d’escalade commerciale est un établissement d’activités physiques et sportives (EAPS). À ce titre, elle relève d’obligations précises du Code du sport, distinctes de celles d’un simple commerce de loisir.
D’abord, une déclaration de l’établissement à l’autorité administrative (préfet) est requise (article L322-3 du Code du sport). Ensuite, et c’est central, l’article L321-1 du Code du sport impose aux exploitants d’EAPS de souscrire une assurance de responsabilité civile couvrant l’exploitant, ses préposés et les pratiquants. Cette obligation d’assurance n’est pas une option commerciale : c’est une condition légale d’exploitation. Enfin, si vous employez des éducateurs sportifs rémunérés pour l’encadrement, ils doivent détenir une carte professionnelle (déclaration à la DRAJES).
Ce cadre est décrit par le ministère chargé des sports (sports.gouv.fr) et par les organismes officiels d’accompagnement à la création d’entreprise. Il signifie qu’une salle de bloc ne peut pas se contenter d’une multirisque « commerce » : elle doit intégrer la RC obligatoire des EAPS.
Le bloc : un risque de chute par nature, pas par accident
La particularité assurantielle du bloc tient à sa définition même : on grimpe sans corde, à une hauteur limitée (généralement jusqu’à 4 à 4,50 m), et la descente se fait le plus souvent en sautant volontairement sur le tapis. La chute n’est donc pas un incident exceptionnel, c’est le mode normal de fin de voie. Les blessures typiques — entorses de cheville, fractures du poignet ou du talon, blessures de dos sur mauvaise réception — découlent directement de cette pratique.
Cela a deux conséquences. D’une part, l’assureur sait que la fréquence des petits accidents corporels est élevée : il tarife en conséquence. D’autre part, la qualité des surfaces de réception devient un élément déterminant de votre responsabilité. Les normes NF EN 12572-2 (structures artificielles d’escalade de type bloc) et NF P 90-311 / 312 (surfaces de réception et tapis) définissent les exigences de sécurité applicables. Une salle qui respecte ces normes, entretient ses tapis et fait réaliser les contrôles périodiques (expertise après installation, vérification annuelle, contrôles fonctionnels réguliers) démontre sa diligence.
L’obligation de sécurité de moyens de l’exploitant
Comme tout exploitant de lieu de loisir sportif, la salle de bloc est tenue d’une obligation de sécurité de moyens : elle doit mettre en œuvre les moyens raisonnables pour prévenir les accidents, sans garantir un résultat absolu. La jurisprudence relative aux accidents en structure artificielle d’escalade confirme que la responsabilité de l’exploitant suppose un manquement démontré — tapis insuffisant ou dégradé, zone de réception encombrée, absence d’affichage des consignes, prise défectueuse non retirée.
Le grimpeur, de son côté, conserve une part de responsabilité : il accepte un risque inhérent à la pratique et doit respecter les consignes. Cet équilibre est développé dans notre article sur la responsabilité de l’exploitant d’un lieu de loisir. Pour l’assurance, il signifie que votre couverture RC ne jouera que lorsque votre faute est établie — d’où l’importance de la garantie suivante.
RC exploitant et individuelle accident : les deux étages de la couverture
La responsabilité civile exploitant (celle qu’impose le Code du sport pour les EAPS) indemnise les victimes lorsque votre responsabilité est engagée : défaut d’entretien du tapis, prise mal fixée, consigne absente. Elle couvre l’exploitant, ses salariés et les pratiquants pour les dommages causés dans ce cadre.
Mais dans une salle de bloc, une large part des blessures survient sans faute de l’exploitant : un grimpeur se réceptionne mal alors que le tapis est parfaitement conforme. La RC ne joue alors pas. C’est le rôle de l’individuelle accident clients, qui verse une indemnité à la victime indépendamment de toute faute. Compte tenu de la fréquence des entorses et fractures « sans responsable » propre au bloc, cette garantie est particulièrement pertinente. La distinction entre ces deux logiques est détaillée dans notre article sur l’accident d’un client et la garantie qui s’applique.
Protéger la structure, les prises et l’activité
Au-delà du corporel, une salle de bloc représente un lourd investissement matériel : murs et volumes, milliers de prises, tapis de réception, vestiaires, parfois espace de convivialité ou coworking. Plusieurs garanties de dommages sont à prévoir :
- les dommages aux biens (incendie, dégât des eaux, vandalisme) sur la structure et les aménagements ;
- le bris ou la détérioration des équipements ;
- les pertes d’exploitation, indispensables si une zone doit fermer après un sinistre — car votre chiffre d’affaires dépend d’une surface de grimpe disponible.
Là encore, la déclaration de valeur doit être juste : une salle qui sous-estime le capital de ses murs et de ses tapis s’expose à une indemnisation réduite au prorata en cas de sinistre.
Ce que l’assureur examine avant de tarifer
Pour tarifer une salle de bloc, un assureur spécialisé regarde la surface de grimpe, la hauteur des murs, l’état et la conformité des tapis de réception, la fréquentation, l’existence d’un règlement intérieur affiché et signé, la présence ou non d’encadrement, la tenue des registres de contrôle et les attestations de vérification périodique. Une salle qui documente son entretien et ses contrôles se tarife dans de bien meilleures conditions qu’une salle au dossier flou.
Comparer avant de signer
Les contrats varient beaucoup sur les plafonds corporels, les franchises et les exclusions — certains distinguent finement le bloc de l’escalade à cordes, d’autres non. Avant de signer, comparez plusieurs devis sur des garanties strictement identiques, vérifiez que la RC couvre bien l’obligation EAPS du Code du sport, et lisez les exclusions.
Une salle de bloc bien assurée, c’est un exploitant qui a intégré que la chute est ici la norme, pas l’exception, et qui a construit sa couverture autour de ce fait. Pour un contrat calibré sur ce risque, faites jouer la concurrence entre assureurs spécialisés du sport indoor via notre page assurance salle d’escalade ou demandez un devis d’assurance loisirs.